Il mercato assicurativo italiano continua a mostrare segnali di crescita, ma resta caratterizzato da profonde differenze tra il comparto vita e quello danni. A tracciare il quadro durante l’evento dello scorso 27 ottobre 2026 organizzato da CRIF e intitolato Tomorrow Speaks – Shaping the direction for 2030 with CRIF Metadata è stato Giuseppe Dosi, Insurance Practice Leader della società, che ha offerto una fotografia dello stato dell’arte del settore evidenziando come, se da un lato il ramo vita abbia raggiunto livelli sostanzialmente allineati alla media europea, dall’altro nelle coperture danni non auto persista un ritardo strutturale che l’industria non è ancora riuscita a colmare. Una distanza che si trascina da decenni e che interroga compagnie, distributori e consumatori sulle cause di una sottoassicurazione che continua a penalizzare famiglie e imprese italiane proprio mentre emergono nuovi rischi, dalle catastrofi naturali al cyber risk, e crescono le pressioni sul sistema sanitario e previdenziale.
“La domanda che dobbiamo porci è perché il mercato non sia ancora riuscito a colmare questo gap – ha illustrato Dosi –. Cultura assicurativa, modelli distributivi, percezione del valore delle coperture e capacità dell’offerta di rispondere ai bisogni reali sono tutti elementi su cui riflettere”.
Le nuove sfide del settore assicurativo
Se la longevità è una delle più grandi conquiste della società moderna, il vero interrogativo è come arrivare a quell’età: in buona salute, con una solida serenità economica e con un sistema di protezione capace di accompagnare le persone lungo tutto il percorso della vita. A questo si aggiunge oggi un ulteriore fattore di cambiamento, l’intelligenza artificiale, destinata a trasformare modelli di business, servizi e relazioni con i clienti. Da queste riflessioni ha preso il via la prima tavola rotonda della giornata, che ha visto confrontarsi Andrea Battista, Amministratore Delegato di Net Insurance, Enrico San Pietro, Insurance General Manager di Unipol, e Massimiliano Dalla Via, amministratore delegato e direttore generale di Intesa Sanpaolo Protezione.
San Pietro (Unipol): la relazione con il cliente è entrata nell’era dell’AI
L’intelligenza artificiale promette di fare per il settore assicurativo ciò che internet e gli smartphone hanno fatto per altri comparti dell’economia: cambiare radicalmente il modo di interagire con clienti e mercato. Se fino a oggi la rivoluzione digitale ha prodotto soprattutto efficienza e innovazione nei processi interni, la prossima partita si giocherà sulla capacità di trasformare l’esperienza assicurativa. È da questa riflessione che ha preso il via il confronto tra gli operatori del settore, aperto dall’intervento di Enrico San Pietro, Insurance General Manager di Unipol.
“Per coglierne appieno il potenziale, però, non basta investire in tecnologia: è necessario accompagnare il cambiamento culturale delle persone e affrontare il tema della modernizzazione dei sistemi – ha spiegato San Pietro – La vera novità è che l’intelligenza artificiale sta già cambiando il comportamento delle persone. Sempre più clienti si informano attraverso questi strumenti e in futuro potrebbero utilizzarli anche per orientare le proprie scelte assicurative». Il bisogno di confronto resta però centrale: «La fiducia e la qualità della consulenza resteranno elementi centrali nella relazione assicurativa”.
Dalla Via (Intesa Sanpaolo Protezione): la protezione è sempre più personalizzata
In Intesa Sanpaolo Protezione, l’innovazione assicurativa non passa tanto dal lancio di nuovi prodotti quanto dalla capacità di comprendere e anticipare i bisogni di famiglie e imprese. In un contesto caratterizzato da un significativo protection gap, il valore aggiunto risiede nella consulenza e nella conoscenza approfondita del cliente, resa possibile dall’integrazione tra dati bancari e assicurativi.
“Più che concentrarci sul singolo prodotto, puntiamo a offrire servizi e percorsi di protezione che generino valore concreto, consolidando nel tempo quel rapporto di fiducia che rappresenta il vero patrimonio tra una compagnia assicurativa e i suoi clienti”.
Battista (Net Insurance): applicazioni AI su misura per ampliare la protezione
Per gli operatori più agili e specializzati, la sfida è individuare applicazioni dell’AI ad alto valore aggiunto e integrarle in un modello di business orientato alla crescita. Andrea Battista, Amministratore Delegato di Net Insurance, si è soffermato sul passaggio dalla sperimentazione alla piena adozione della tecnologia.
“Per coglierne appieno il valore sarà però necessario sviluppare applicazioni verticali, costruite sulle specificità del business assicurativo – ha detto Battista –. In questo percorso la tecnologia può diventare un acceleratore fondamentale per ampliare la distribuzione, raggiungere nuovi segmenti di clientela e contribuire concretamente alla riduzione del protection gap che caratterizza il mercato italiano”.
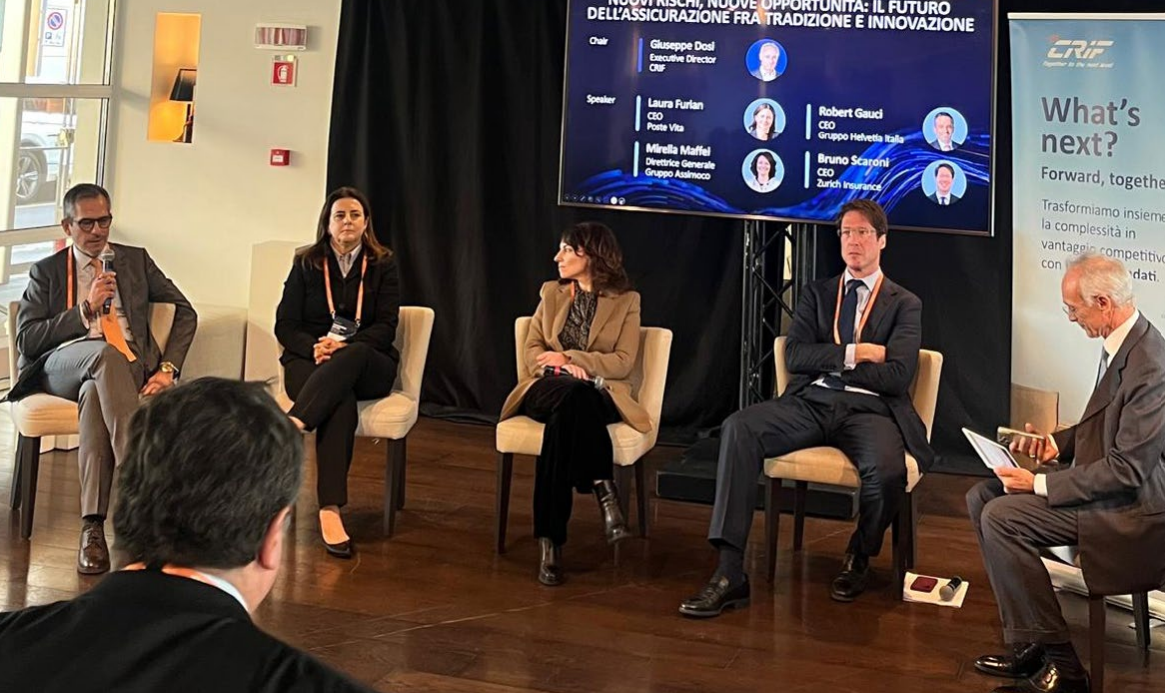
Nuovi rischi, nuove opportunità: il futuro dell’assicurazione fra tradizione e innovazione
Semplificare l’offerta, rispondere ai rischi emergenti e rafforzare la protezione sociale: il secondo panel ha affrontato la trasformazione del settore attraverso le prospettive di Robert Gauci, Ceo del Gruppo Helvetia Italia, Bruno Scaroni, Ceo del Gruppo Zurich Italia, Mirella Maffei, Direttrice Generale di Assimoco, e Laura Furlan, Amministratore Delegato di Poste Vita. Dal ruolo delle reti distributive alla collaborazione tra pubblico e privato, fino al welfare e alla previdenza complementare, il confronto si è concentrato sugli strumenti per avvicinare famiglie e imprese alle coperture assicurative.
Gauci (Helvetia): oggi serve una consulenza più semplice
Ad aprire il secondo panel è stato Robert Gauci, secondo cui la scarsa penetrazione assicurativa non è un problema solo italiano, ma soprattutto culturale. Il settore continua a proporre e vendere prodotti, mentre dovrebbe concentrarsi maggiormente su soluzioni capaci di rispondere a bisogni concreti delle persone.
“Un altro ostacolo è la complessità: linguaggio, processi e offerte spesso risultano poco chiari e alimentano diffidenza nei confronti delle compagnie – ha detto Gauci – L’obiettivo deve essere trasformare i consulenti da semplici venditori a veri advisor”. Un percorso nel quale le reti distributive mantengono un ruolo chiave, con il supporto della tecnologia e dell’intelligenza artificiale.
Scaroni (Zurich): attenzione ai rischi emergenti
Il tema della protezione non riguarda più soltanto il singolo individuo o la singola impresa, ma la capacità dell’intero sistema economico di resistere a shock sempre più frequenti e imprevedibili. Dai rischi climatici alle minacce cyber, fino agli eventi di matrice geopolitica, il perimetro dell’assicurabilità è chiamato a confrontarsi con sfide nuove. Una trasformazione che, secondo Bruno Scaroni, richiede un’evoluzione del modello assicurativo e una più stretta integrazione tra compagnie, istituzioni e sistema finanziario.
“L’obbligo assicurativo contro le catastrofi naturali per le imprese rappresenta un passaggio storico per il nostro Paese, ma è solo l’inizio di un percorso più ampio – ha affermato Scaroni – Per costruire un sistema realmente resiliente serve una collaborazione strutturata tra pubblico e privato, capace di proteggere famiglie, imprese e comunità e di ridurre il gap assicurativo che ancora caratterizza l’Italia”.
Maffei (Assimoco): le partnership sono centrali per il mondo protection
Accanto alle sfide poste dalla longevità e dalla sostenibilità del welfare, emerge il ruolo del Terzo Settore. Associazioni, fondazioni, cooperative sociali ed enti non profit contribuiscono all’offerta di servizi di assistenza, inclusione e supporto alle fasce più fragili della popolazione. Mirella Maffei ha richiamato la necessità di nuove alleanze.
“La collaborazione tra pubblico, privato e Terzo Settore diventa un elemento strategico per costruire modelli di protezione più efficaci e sostenibili”. La Direttrice Generale di Assimoco ha inoltre sottolineato il legame tra coperture e solidità finanziaria delle imprese, anche nella prospettiva di una maggiore integrazione tra banca e assicurazione: “Un’azienda che dispone di adeguate coperture assicurative è più resiliente di fronte agli eventi avversi e, di conseguenza, anche più solida dal punto di vista finanziario”.
Laura Furlan e la cultura della previdenza
Nonostante l’enorme patrimonio detenuto dalle famiglie italiane, la previdenza complementare continua a occupare uno spazio marginale nell’allocazione del risparmio. Per Laura Furlan il nodo è culturale prima ancora che finanziario: gli italiani restano fortemente legati all’investimento immobiliare e faticano a percepire la pensione integrativa come uno strumento strategico per il proprio futuro. Gli interventi normativi e fiscali accompagnano la graduale evoluzione del mercato, mentre il trasferimento della ricchezza tra generazioni apre nuove opportunità per mobilitare il risparmio privato.
“Crediamo che la combinazione tra consulenza qualificata e innovazione digitale possa fare la differenza, rendendo più semplice e immediata la comprensione delle proprie esigenze pensionistiche e delle opportunità offerte dalla previdenza complementare – ha dichiarato Furlan – È un percorso di educazione finanziaria che può contribuire a colmare il divario tra il risparmio accumulato e la capacità di trasformarlo in sicurezza per il futuro”.