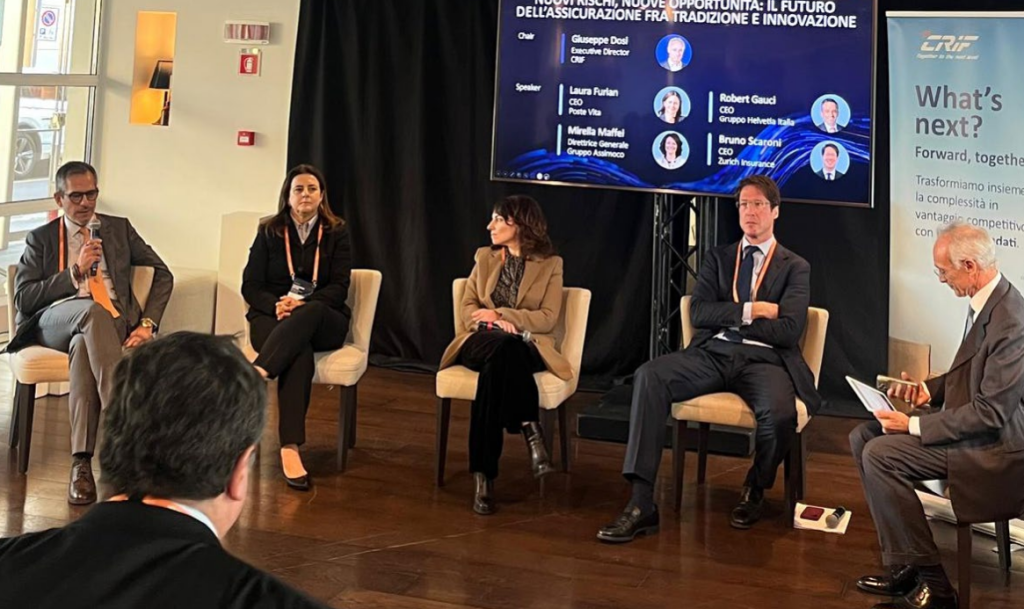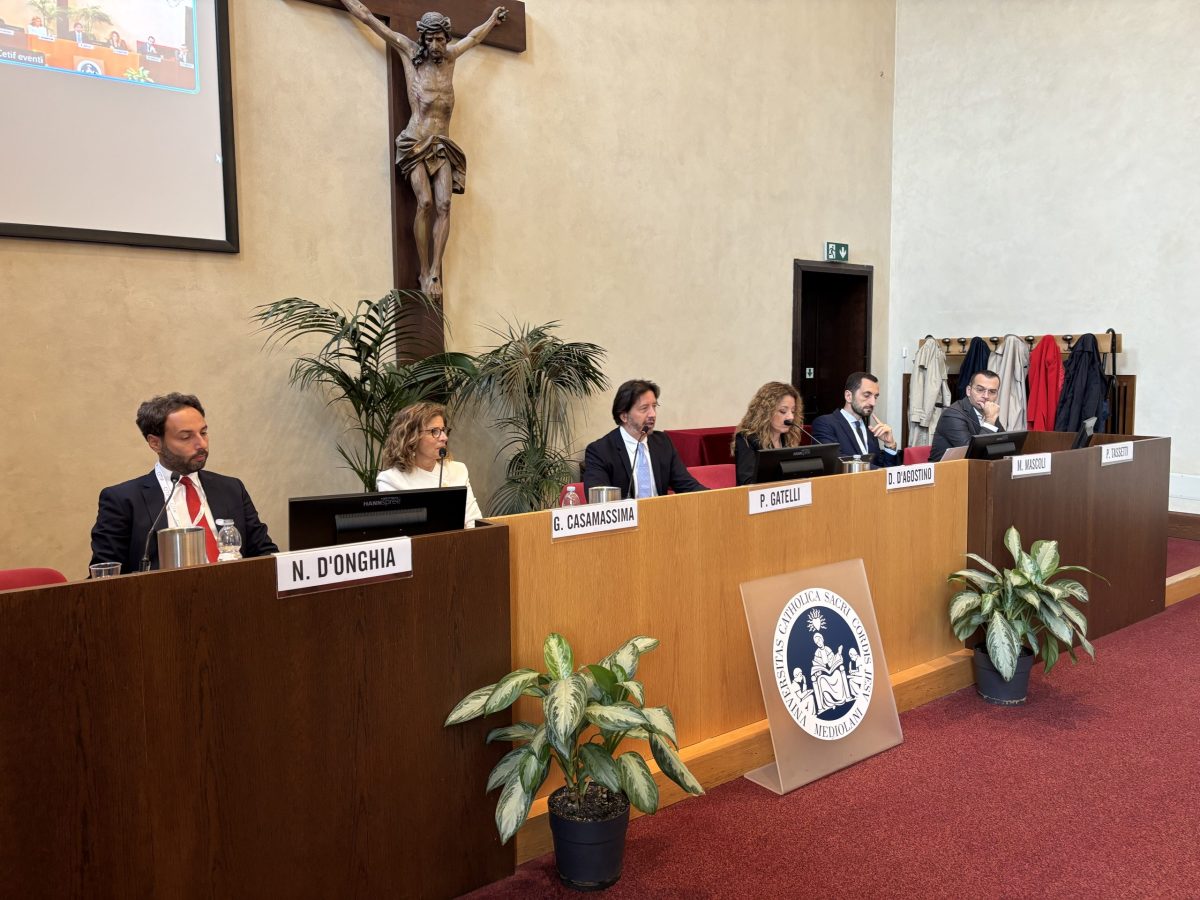
Per le imprese italiane la polizza catastrofale obbligatoria rischia di ridursi a un adempimento, una casella da spuntare più che una scelta strategica. Il confronto promosso da Cetif tra Unipol, Allianz Italia, Generali Italia, Sara Assicurazioni e Chubb sostiene la tesi opposta: le Cat-Nat sono il punto di partenza per ripensare la protezione d’impresa, dalla prevenzione alla ripartenza. Il perché lo ha spiegato in apertura Paolo Gatelli, Senior Research Manager di Cetif: il 70% delle imprese giudica bassa o nulla la propria responsabilità nel rischio fisico, e solo una su tre ha una percezione coerente con l’esposizione reale. Il problema, dunque, non è la disponibilità di coperture. “Non manca l’offerta – ha osservato Gatelli – manca la correlazione tra rischio percepito e capacità di coprire il danno”.
Protection gap imprese: i numeri di un divario strutturale
Il punto di partenza sono i dati, e non rassicurano. Secondo le cifre presentate da Unipol, il 95% dei Comuni italiani è esposto al rischio idrogeologico e il 35% della popolazione vive in aree ad alto rischio sismico. In cinquant’anni, circa 115 eventi catastrofali hanno provocato oltre 250 miliardi di euro di danni diretti, senza contare l’interruzione delle attività. “Eppure soltanto il 15% delle imprese italiane risulta assicurato contro questi rischi”, ha ricordato Daniela D’Agostino, Chief Property & Casualty Officer del Gruppo Unipol.
Il problema, però, non è soltanto di offerta. Il sistema produttivo è composto prevalentemente da micro e piccole imprese, spesso prive di una struttura di risk management, per le quali pesano la complessità delle polizze, la sensibilità al prezzo e l’aspettativa che l’intervento pubblico compensi le perdite. Giuliana Casamassima, responsabile Midcorporate e Riassicurazione di Allianz Italia, indica due misure del divario: “i premi danni non auto valgono in Italia l’1% del Pil, contro una media europea del 2,4%, e la spesa assicurativa delle aziende si ferma allo 0,5% del fatturato”.
Dall’obbligo alla consapevolezza
La copertura obbligatoria può quindi diventare un varco. “Le Cat-Nat rappresentano sicuramente una leva di sensibilizzazione, però l’obiettivo è quello di far emergere la consapevolezza di quello che deve essere il bisogno di protezione dell’impresa”, ha sottolineato D’Agostino. Il passaggio successivo è estendere la valutazione a cyber risk, business interruption, responsabilità lungo la filiera e infortuni. Per Unipol significa migliorare la qualità delle informazioni su cui poggia l’underwriting. Il gruppo sta sviluppando sistemi che analizzano documenti, organizzano i dati disponibili e individuano quelli mancanti, mentre la registrazione video di stabilimenti e macchinari rende più strutturate le ispezioni tecniche. Il Natural Risk Forum, think tank promosso dal gruppo, favorisce il dialogo tra istituzioni, comunità scientifica e settore privato sul rischio climatico, per trasformare dati e analisi previsionali in strumenti di prevenzione.
L’intelligenza artificiale, però, non sostituisce il giudizio professionale: “L’umano deve dare l’ultima parola”, ha detto D’Agostino. Lo stesso approccio può estendersi alla sicurezza informatica, dove i questionari tradizionali non offrono sempre una fotografia completa dell’esposizione. La sfida è quindi accompagnare l’impresa lungo l’intero ciclo di vita del rischio, dalla prevenzione alla ripartenza.
Dal prodotto al servizio: la compagnia come partner
Per Casamassima la mappatura del rischio non dovrebbe servire solo a decidere se assicurare un’impresa e a quale prezzo, ma anche a restituirle informazioni sulle proprie vulnerabilità. “Il vero cambio di mentalità è che questo momento deve diventare anche un momento di servizio per il cliente azienda”, ha spiegato. Allianz lavora su piattaforme che incrociano dati aziendali e banche dati esterne, e su strumenti digitali che rendono più leggibile l’offerta modulare. La cyber insurance evidenzia come, nei rischi emergenti e ad alta complessità tecnica, il valore non risieda soltanto nel prodotto ma nell’intero ecosistema di consulenza e servizi che lo accompagna. La crescita del mercato dipende oggi soprattutto dalla capacità di diffondere competenze specialistiche tramite gli Intermediari e accompagnare le imprese in percorsi di gestione del rischio sempre più evoluti, trasformando la protezione assicurativa in un elemento integrante della resilienza aziendale.
La resilienza di un’impresa non si misura soltanto nella capacità di proteggersi dai rischi, ma anche nella rapidità con cui riesce a ripartire dopo un evento.
Nino D’Onghia, responsabile Retail, Microbusiness e Agricoltura di Generali Italia, ha ricordato come gli eventi estremi del 2023 abbiano messo sotto pressione periti e liquidatori, evidenziando l’importanza di affiancare all’indennizzo una risposta tempestiva e coordinata. Per una piccola impresa, recuperare i beni, contenere i danni e riprendere rapidamente l’attività è essenziale per garantire la continuità aziendale. Servono reti tecniche capaci di raggiungere il cliente nelle prime ore, Generali ha elaborato negli anni il protocollo “Qui per Voi”, un modello che unisce prossimità della Rete, competenze operative e servizi specialistici per accompagnare persone e imprese nelle diverse fasi successive a un evento catastrofale: dalla gestione del danno fino agli interventi di ripristino. Accanto alla protezione del patrimonio, D’Onghia ha infine richiamato il ruolo del welfare aziendale. Un ambito nel quale la componente di servizio è particolarmente riconoscibile e che consente di integrare la tutela dell’impresa con quella delle persone che vi lavorano.
Filiera e territorio: la ripartenza non è mai di una sola azienda
Sara Assicurazioni allarga l’inquadratura. Un evento catastrofale può colpire uno stabilimento e, insieme, fornitori, clienti e servizi essenziali, prolungando lo stop anche quando i danni materiali sono limitati. Massimiliano Mascoli, responsabile Insurtech, Business Execution e Affari Internazionali, sottolinea la necessità di integrare adattamento preventivo, protezione finanziaria e capacità operativa di risposta. Sulla supply chain, osserva: “la valutazione resta spesso frammentata tra linee diverse, mentre una lettura integrata permetterebbe di cogliere interdipendenze ed effetti a catena. Il territorio attorno all’impresa fa parte della sua capacità di ripartire”.
Specialty Lines: assicurare i rischi senza danno fisico
C’è poi un perimetro che le polizze tradizionali coprono con difficoltà. Paolo Tassetti, Head of Commercial & Industry Practices Italy di Chubb, distingue le coperture nate per beni materiali e responsabilità consolidate dalle Specialty Lines, pensate per esposizioni specifiche e in rapida evoluzione: cyber risk, perdita di dati, frodi, responsabilità professionali, rischi legati all’intelligenza artificiale. “La vera sfida non è la singola copertura, ma colmare un gap di protezione strutturale che il mercato italiano ancora sottovaluta – ha sottolineato Tassetti. – Le soluzioni evolvono ogni anno: nuove linee, nuovi servizi, nuovi rischi da mappare. Il nostro lavoro è anticipare l’esposizione, non rincorrere il sinistro”. A fare la differenza sono anche i servizi: verifiche da remoto delle vulnerabilità informatiche, intervento di specialisti in caso di attacco o incidente ambientale, sensori IoT nei cantieri e nei contesti industriali. Benefici per imprese e assicuratori, a patto che le misure adottate siano riconosciute nella valutazione del rischio.
Distribuzione e competenze: il passaggio decisivo
Il filo che lega i cinque interventi è la distribuzione: agenti e broker devono leggere l’impresa e spiegare il valore delle soluzioni, senza ridursi al confronto tra tariffe. La tecnologia accelera le valutazioni ma non basta a vendere, e resta aperto il nodo della remunerazione, da legare alla consulenza nel tempo. Per colmare il protection gap conta meno diffondere prodotti che accompagnare le imprese nella comprensione dei rischi: la polizza è uno strumento, il valore sta nel percorso che la precede e la segue.