Articolo a cura di Faustino Luigi Maria Precerutti
Quanto deve pesare il luogo in cui vive un automobilista sul prezzo della sua polizza? E quanto, invece, il modo in cui guida? Sono domande che accompagnano da tempo la RC Auto italiana, ma che oggi possono essere affrontate con strumenti diversi. I dispositivi telematici, la disponibilità di informazioni sui sinistri e le nuove capacità di analisi permettono di conoscere il rischio con una precisione un tempo impensabile. Trasformare questa possibilità in una riforma utile ai cittadini è però una questione ben più ampia della tecnologia.
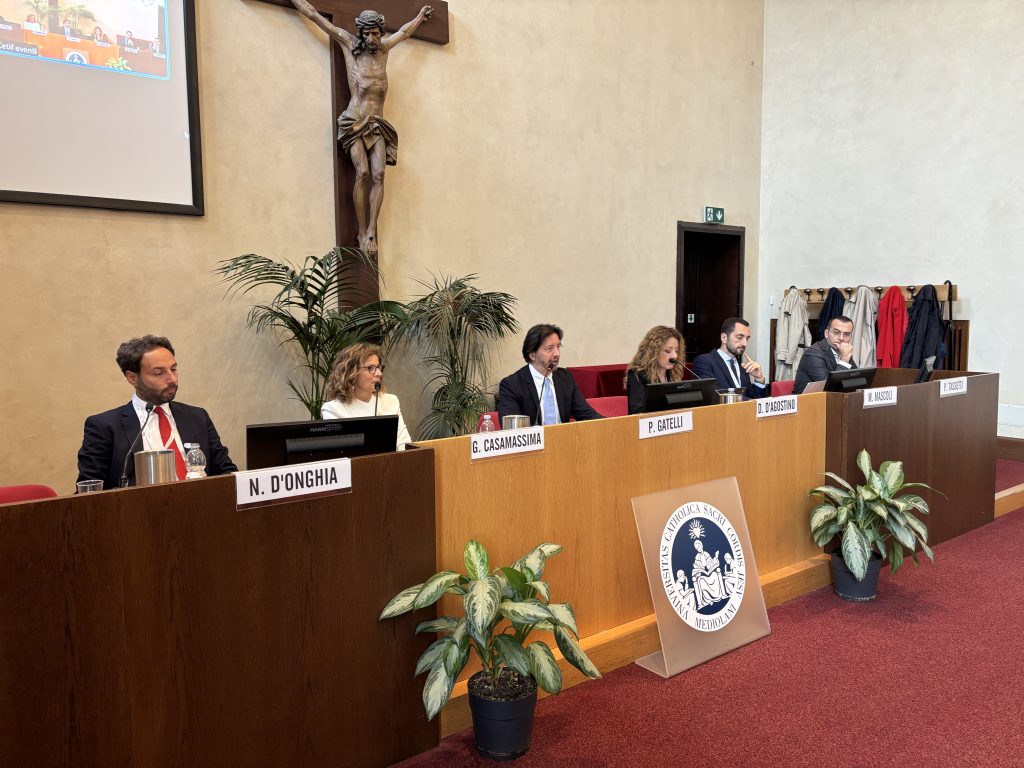
È attorno a questo nodo che si è svolta il 24 settembre, nella sede romana di Open Gate Italia, la tavola rotonda “Come innovare la RC Auto attraverso i dati per guidare il futuro”. Il programma ha riunito prospettive istituzionali, assicurative e tecnologiche in una fase nella quale il disegno di legge annuale per il mercato e la concorrenza 2026 propone una delega al Governo per intervenire sulla disciplina della RC Auto. Il materiale dell’incontro individua sei direttrici: revisione del bonus/malus, risarcimento diretto, antifrode, contrasto all’evasione assicurativa, tutela dei consumatori e raccordo con la normativa vigente. Sono temi distinti, ma collegati da una stessa esigenza: migliorare la qualità delle informazioni su cui si fondano le decisioni.
Il bonus/malus e il rischio che cambia
Il bonus/malus risponde a un principio comprensibile: chi provoca sinistri subisce una penalizzazione, mentre chi non ne provoca viene premiato. La classe di merito, tuttavia, racconta soltanto una parte della storia. Due conducenti che non hanno denunciato incidenti possono percorrere distanze molto diverse, usare l’auto in condizioni differenti e tenere comportamenti di guida non comparabili. Una valutazione basata quasi esclusivamente sulla sinistrosità passata fatica a cogliere queste differenze.
La telematica può arricchire il quadro, a condizione che le informazioni raccolte siano pertinenti e interpretate correttamente. La percorrenza, per esempio, aiuta a distinguere l’esposizione al rischio di chi usa l’auto quotidianamente da quella di chi la utilizza solo occasionalmente. I dati sul comportamento alla guida possono offrire ulteriori indicazioni. Ma un dato, preso da solo, non coincide automaticamente con una valutazione giusta: una frenata brusca può indicare imprudenza oppure essere la reazione necessaria a un pericolo improvviso. Contano il contesto, la qualità della rilevazione e la capacità di spiegare come si è arrivati a un risultato.
La prospettiva è riconoscere meglio i comportamenti virtuosi, non promettere uno sconto a tutti. Se il rischio viene misurato con maggiore accuratezza, alcuni assicurati potrebbero ottenere un premio più coerente con la loro condotta. Occorre però chiarire che cosa accade agli altri e quali limiti debba avere la personalizzazione. La RC Auto è una copertura obbligatoria: la precisione della tariffa deve convivere con l’accessibilità dell’assicurazione e con la funzione mutualistica del sistema.
Quanto conta il territorio
Il rapporto tra rischio individuale e variabili territoriali è uno dei punti più sensibili. Il luogo di residenza può riflettere differenze statistiche nella frequenza o nel costo dei sinistri, ma resta una misura indiretta rispetto al comportamento del singolo conducente. Quando diventa disponibile un’informazione più vicina al rischio effettivo, è ragionevole chiedersi se e quanto il territorio debba continuare a incidere sul premio.
La risposta non può essere l’abolizione automatica di ogni criterio geografico. Una tariffa sostenibile deve tenere conto dei costi reali dei sinistri e della stabilità del sistema assicurativo. D’altra parte, non sarebbe soddisfacente ignorare dati capaci di distinguere un automobilista prudente da una media territoriale sfavorevole. La riforma dovrà trovare un equilibrio verificabile: riconoscere le differenze di rischio che esistono, evitando che un indicatore generale prevalga sempre sulle caratteristiche della persona assicurata.
È qui che la telematica può essere utile anche sul piano della concorrenza. Se le imprese dispongono di strumenti migliori per valutare il rischio, possono costruire offerte più aderenti alle diverse modalità d’uso del veicolo. Il beneficio per il consumatore, però, dipende dalla possibilità di confrontarle davvero. Un premio personalizzato ma impossibile da comprendere rischia di rendere la scelta più difficile, anziché più libera.
Dalla tariffa alla gestione del sinistro
L’impiego dei dati non si esaurisce al momento della stipula della polizza. Le informazioni telematiche possono aiutare a ricostruire la dinamica di un incidente, ridurre le incertezze nella liquidazione e individuare anomalie meritevoli di approfondimento. In un settore in cui le frodi producono costi che finiscono per ricadere anche sugli assicurati corretti, disporre di elementi più affidabili è un interesse condiviso.
Occorre tuttavia distinguere le finalità. Valutare il rischio prima della sottoscrizione, accertare i fatti dopo un sinistro e verificare l’esistenza di una copertura sono attività diverse. Non richiedono necessariamente gli stessi dati, né giustificano accessi indistinti alle informazioni raccolte. Le regole dovranno precisare chi può consultarle, per quanto tempo, con quali controlli e per quale scopo.
Anche il contrasto all’evasione assicurativa merita attenzione. Chi circola senza copertura viola un obbligo e può trasferire sulla collettività le conseguenze economiche di un incidente. Migliorare lo scambio delle informazioni sui veicoli e rendere più efficaci le verifiche può tutelare gli automobilisti in regola. È però essenziale che gli archivi siano aggiornati e che un errore nei dati non si trasformi in una contestazione ingiusta per il cittadino.
Il consumatore deve poter capire e contestare
Nella RC Auto la trasparenza non consiste soltanto nel fornire un’informativa più lunga. L’assicurato deve poter capire quali comportamenti incidono sul prezzo, quali dati sono stati utilizzati e che cosa può fare se ritiene inesatta una valutazione. Se una misurazione telematica produce un effetto sulla tariffa, deve esistere una possibilità concreta di verificarla e correggere eventuali errori.
Si pone poi il tema di chi non sceglie o non può utilizzare un dispositivo telematico. La diffusione di questi strumenti può crescere, ma la loro adozione non sarà necessariamente uniforme. Un sistema costruito bene deve offrire vantaggi a chi mette a disposizione dati utili senza trasformare l’assenza di quei dati in una penalizzazione automatica e opaca. È una distinzione decisiva per una copertura che la legge impone di acquistare.
La fiducia sarà tanto importante quanto l’accuratezza dei modelli. Gli automobilisti accetteranno più facilmente nuove forme di valutazione se potranno riconoscerne l’utilità, comprenderne i limiti e sapere che le informazioni non saranno usate per finalità inattese. Per le compagnie questo significa investire non solo negli strumenti di analisi, ma anche nella chiarezza dei contratti, nella qualità degli archivi e nella gestione delle contestazioni.
La prova dell’attuazione
Il confronto del 24 settembre si colloca all’inizio di un possibile percorso di riforma, non alla sua conclusione. La delega prospettata nel disegno di legge dovrà attraversare l’iter parlamentare; le scelte operative dipenderanno poi dalle norme che verranno eventualmente adottate. Per questo è prematuro descrivere i benefici attesi come risultati già acquisiti.
Si può invece indicare con chiarezza la direzione da seguire. Usare dati pertinenti per premiare con maggiore precisione la guida prudente. Rendere più affidabile la ricostruzione dei sinistri e più efficace il contrasto alle frodi. Migliorare i controlli sui veicoli non assicurati. Consentire al consumatore di conoscere e verificare i criteri che incidono sulla sua polizza. Ciascuno di questi obiettivi richiede regole proprie e una verifica dei risultati nel tempo.
La storia della RC Auto mostra quanto sia difficile tenere insieme libertà di scelta, responsabilità individuale e protezione collettiva. I dati possono aiutare a trovare un equilibrio migliore, ma non lo producono da soli. La vera innovazione arriverà se le informazioni disponibili diventeranno decisioni. più comprensibili, premi più coerenti con il rischio e tutele effettive per tutti gli assicurati. È su questo, più che sulla quantità di tecnologia impiegata, che andrà giudicata la riforma.