Articolo a cura di Michele Lomazzi – Head of P&C Product di Wopta Assicurazioni
Arriva in un momento non casuale la guida operativa pubblicata il 24 settembre da ANIA e Confindustria per orientare le imprese tra obblighi, scadenze e coperture contro i rischi catastrofali. Il vademecum nasce per colmare un vuoto di consapevolezza che i numeri raccontano con chiarezza: come ricorda il presidente di ANIA Giovanni Liverani, solo il 7% delle abitazioni e il 16,8% delle imprese italiane risulta coperto da una polizza contro le catastrofi naturali, un divario che stride con l’elevata esposizione del Paese. Il quadro si fa ancora più nitido se si guarda alla dimensione aziendale: tra le circa 4,3 milioni di microimprese italiane, il 50% ha una copertura incendio ma solo il 14% una garanzia catastrofale, quota che sale al 46% tra le piccole imprese, al 51% tra le medie e al 97% tra le grandi. Per Liverani l’obbligo non va considerato un punto di arrivo, ma un primo passo di un percorso evolutivo più ampio verso uno schema nazionale di carattere sistemico; sulla stessa linea il vicepresidente di Confindustria per il Credito, la Finanza e il Fisco Angelo Camilli, secondo cui assicurarsi oggi può diventare una scelta di buona gestione aziendale, da affiancare a un rafforzamento delle politiche di prevenzione sul territorio.
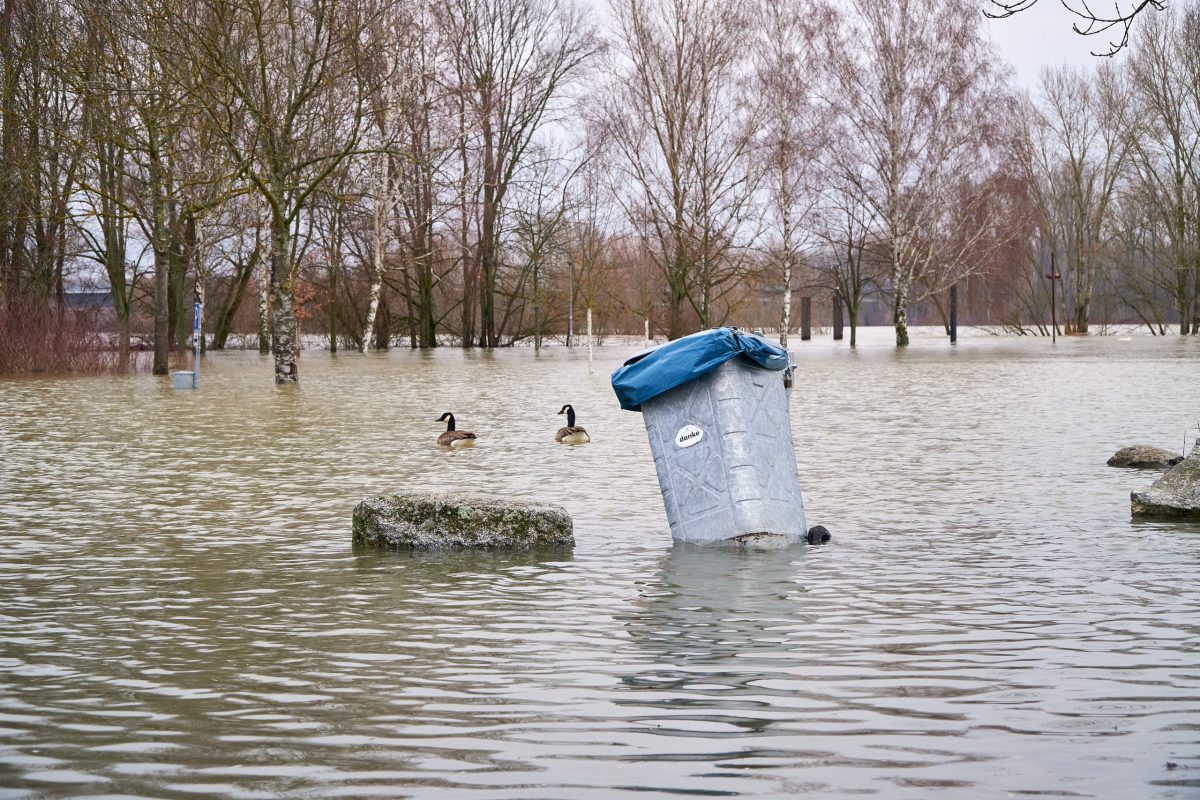
Una guida che arriva a ridosso di un’estate capace di rendere quel divario tutt’altro che astratto. A fine agosto a Cremona è caduta l’80% della pioggia media di un intero mese in venti minuti, con grandine fino a dieci centimetri e raffiche a 90 km/h. Centinaia di tetti scoperchiati, migliaia di auto distrutte, famiglie evacuate, tanto che la Regione Lombardia ha chiesto lo stato di emergenza per il territorio colpito: danni che si assicurano con le tradizionali polizze eventi atmosferici, con estensione alla garanzia allagamento, e non con la Cat Nat obbligatoria, riservata a terremoto, alluvione, inondazione, esondazione e frana — a riprova di quanto sia utile, come indica la guida, conoscere bene il perimetro di ciascuno strumento prima che un evento si presenti.
La stessa urgenza attraversa il resto d’Europa. Da giugno, Francia, Spagna, Grecia e Portogallo hanno vissuto una delle peggiori stagioni di incendi mai registrate. I danni economici sono stimati tra 3 miliardi di euro, secondo il Financial Times sui cinque Paesi più colpiti, e fino a 19 miliardi considerando l’intero continente, secondo AccuWeather. Anche l’Italia, con circa 79mila ettari percorsi dal fuoco, registra il quinto anno peggiore degli ultimi quindici per superficie bruciata.
Nello stesso periodo, il collasso di un ghiacciaio al confine tra Nepal e Tibet ha scatenato una colata di fango e detriti che ha travolto interi villaggi, con oltre 800 vittime accertate e migliaia di dispersi, tra cui tre italiani: un evento che ricorda quanto anche il ritiro dei ghiacciai e l’instabilità dei bacini montani rappresentino ormai un rischio concreto per territori e infrastrutture. Sono episodi diversi per natura e geografia, ma che raccontano la stessa urgenza richiamata dalla guida ANIA-Confindustria: aumentare la consapevolezza sui rischi climatici e sulle coperture disponibili, prima che sia un evento a imporla.
Cosa dice l’ultimo rapporto IVASS
Se si guarda ai numeri ufficiali, il quadro tracciato dall’ultima rilevazione IVASS sui rischi cat-nat, la quarta dal 2022, conferma questa lettura. Al 30 aprile 2026 risultano attivi 680.730 contratti cat-nat sul territorio nazionale, con premio mediano di 203 euro. Tra gennaio e aprile il valore assicurato è cresciuto del 30%, i premi del 27,9%. Solo il 16% delle 4,3 milioni di imprese non agricole italiane risulta assicurato, in crescita dal 13% di gennaio e dal 7% di inizio 2025, ma ancora una minoranza, mentre l’obbligo si estenderà a micro e piccole imprese fino al 31 dicembre 2026. Il mercato dell’offerta si è strutturato rapidamente, con 45 compagnie attive, ma IVASS segnala nodi ancora aperti su somme assicurate ed esclusioni, soprattutto per le grandi imprese, prive ancora di soluzioni standardizzate.
Il vero problema: il protection gap italiano
I dati più critici arrivano dal Natural Risk Index di Unipol e Gallagher Re: in Italia sono esposte al rischio catastrofale 41 milioni di unità immobiliari, per un valore di ricostruzione di 14.400 miliardi di euro, circa sette volte il PIL. Il costo medio annuo atteso da terremoti, alluvioni e tempeste è di 7 miliardi di euro. Ma il dato che pesa di più è il protection gap: il 79% dei danni potenziali non è coperto da assicurazione. Su ogni 100 euro di danno, solo 21 sono assicurati; il resto ricade su famiglie, imprese e Stato. La forbice va dal 72% del Trentino-Alto Adige al 93% della Calabria.
L’Italia, insieme alla Grecia, è il Paese più sottoassicurato d’Europa nel ramo danni: settima nell’OCSE per premi vita sul PIL (4,9%), scivola al venticinquesimo posto nel ramo danni, fermo all’1,9% del PIL contro il 4,6% francese e il 3,9% tedesco. Per terremoti e alluvioni il gap di protezione sale rispettivamente al 98% e al 97%.
Perché l’Italia è così esposta
Non stupisce, del resto, che secondo il Disaster Risk Management Knowledge Centre della Commissione Europea l’Italia risulti il Paese più vulnerabile in Europa alle catastrofi naturali, per la combinazione di sismicità diffusa, reticolo idrografico fragile, edilizia spesso datata e crescente frequenza di fenomeni estremi come grandinate, trombe d’aria e bombe d’acqua che, come visto, restano fuori dal perimetro della cat-nat obbligatoria e richiedono coperture dedicate. Gli eventi dell’estate, da Cremona al Nepal, non sono episodi isolati ma segnali coerenti di una nuova normalità climatica, che per un Paese ad alta esposizione fisica e bassa propensione assicurativa rappresenta un rischio sistemico, qualunque sia lo strumento assicurativo chiamato in causa.
Cosa significa per le imprese
Per un’azienda, alta esposizione e bassa copertura si traducono in un’equazione pericolosa, qualunque sia il rischio specifico: un nubifragio come quello di Cremona può causare danni materiali a fabbricati e impianti e un’interruzione dell’attività (business interruption) capace di compromettere fatturato, occupazione e continuità operativa per settimane o mesi, con ripercussioni anche sulla filiera di fornitori e clienti. Per terremoto, alluvione, inondazione, esondazione e frana, la normativa 2024/2025 impone invece alle imprese italiane, agricole escluse, la sottoscrizione della polizza Cat Nat a copertura di fabbricati, impianti e attrezzature; chi non adempie perde l’accesso a contributi e garanzie pubbliche in caso di calamità — una conseguenza che pesa quanto una sanzione diretta, soprattutto per le PMI che fanno affidamento su finanziamenti agevolati per la propria attività.
Ma la copertura minima non basta: merci, scorte, interruzione dell’attività e ripristino della supply chain richiedono estensioni mirate, costruite sulla reale esposizione geografica e operativa dell’impresa, tenendo conto che il rischio non è uniforme sul territorio, ma varia sensibilmente da regione a regione e persino da comune a comune.
La necessità di una protezione strutturata
A conti fatti, con un protection gap del 79% e un’esposizione pari a sette volte il PIL, per un’impresa italiana la domanda non è più se un evento climatico o catastrofale colpirà la propria attività, ma quando, e con quale grado di preparazione finanziaria ci si troverà ad affrontarlo. La polizza Cat Nat obbligatoria copre un primo blocco di rischi — terremoto, alluvione, inondazione, esondazione, frana — ma non basta da sola: grandinate, trombe d’aria e allagamenti da piogge intense, come quelli di Cremona, restano di competenza delle polizze eventi atmosferici. Una vera strategia di resilienza richiede quindi entrambi gli strumenti, insieme a estensioni per merci e scorte, garanzie di business interruption e un’analisi puntuale del rischio territoriale, che varia enormemente da provincia a provincia. Gli eventi del 2026 dimostrano che proteggersi oggi, con la copertura corretta per ogni rischio, significa salvaguardare non solo il patrimonio, ma la capacità stessa di continuare a operare.