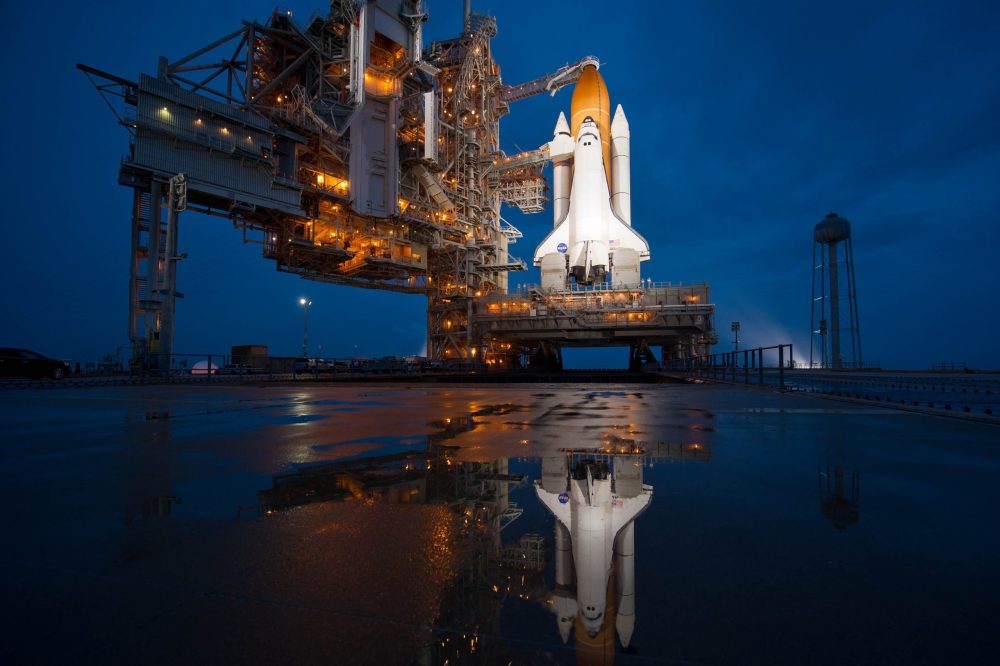
Il settore dello spazio è oggetto di grande attenzione da parte dell’industria, non solo per lo sviluppo dell’attività spaziale in senso stretto, intesa essa come attività di lancio di satelliti nello spazio, ma anche in senso lato, includendo i settori e i servizi connessi, anche nell’ottica di miglioramento e maggiore sostenibilità delle attività terrestri: dall’agricoltura, alla protezione dell’ambiente e al cambiamento climatico, alla gestione delle catastrofi, alle infrastrutture e ai trasporti, alla biodiversità, all’istruzione, alla cybersecurity e all’intelligenza artificiale, al mondo sottomarino e delle trasmissioni e telecomunicazioni.
Il regolamento europeo e la normativa italiana
Sono proliferati i programmi spaziali internazionali e, se si guarda alla sola Europa, il Regolamento che stabilisce il nuovo programma spaziale dell’UE per gli anni dal 2021 al 2027 adottato dal Consiglio e dal Parlamento europeo nell’aprile 2021 segna l’affermazione del settore quale strategico nell’ambito della politica europea; pochi anni dopo, lo scorso 9 luglio, l’Europa ha dato prova delle sue intenzioni e delle sue capacità con il lancio di Ariane-6.
In quest’ambito, è da salutare con favore il lavoro svolto dal nostro governo per addivenire a una normativa italiana sullo Spazio e sulla Space Economy, annunciata lo scorso 20 giugno, che pone l’Italia quale attore all’avanguardia sul piano normativo in questo campo. Non si registra, infatti, nel panorama normativo europeo, una legge che abbraccia vari aspetti della Space Economy e che mira a offrire, come si legge nel Comunicato Stampa del Consiglio dei Ministri, “una grande opportunità in un comparto che rappresenta il futuro dell’industria e una delle principali traiettorie di sviluppo dell’economia mondiale”. Oltre alla disciplina dell’autorizzazione alle attività, alla individuazione delle competenze in capo agli attori istituzionali, si prevede infatti l’elaborazione di un Piano Nazionale per l’economia dello spazio e l’istituzione di un Fondo per la Space Economy a carattere pluriennale, con l’obiettivo di favorire la crescita del mercato di prodotti e servizi innovativi basati sull’uso di tecnologie spaziali, oltre che misure per l’accesso delle PMI e delle start-up ai contratti pubblici.
Il ruolo del settore assicurativo
In questo contesto, il settore assicurativo, naturalmente attento alle dinamiche sociali, non ha mancato di recepire le istanze del mercato. Lo scorso 4 giugno, infatti, l’Ania, con l’Aipas (Associazione delle Imprese per le Attività Spaziali) ha organizzato il primo evento che ha messo a confronto il mondo delle assicurazioni con il mondo dell’industria aerospaziale per un dialogo aperto e prospettico sul futuro. All’incontro ha partecipato anche il Consigliere Giulio Veltri, Capo dell’Ufficio Legislativo del Mimit, che ha discusso in anteprima del provvedimento che sarebbe stato licenziato da lì a due settimane.
Sotto il profilo assicurativo, va detto che il mercato dei rischi spaziali è un mercato estremamente complesso. Non solo richiede competenze tecniche estremamente specialistiche per la valutazione del rischio da assumere, la gestione del rapporto e degli eventuali sinistri, non solo non esistono serie storiche per ben parametrare il rischio a fini tariffari, ma l’equilibrio tra premi incassati e indennizzi è sempre sul limite. Invero, da un lato è facilmente comprensibile che i sinistri che intervengono in questo ambito sono estremamente costosi, se si ha riguardo al costo del singolo satellite, o della missione che si assicura. D’altra parte, l’aumento quasi esponenziale dei lanci da parte degli operatori privati ha condotto a un forte aumento dei sinistri negli ultimi anni. Si consideri che dall’ultimo rapporto di Aon Isb emerge che i sinistri verificatisi nel 2023 ammontano – da quanto consti attualmente – a 1,75 miliardi di dollari, a fronte di una raccolta premi di circa 550 milioni di dollari. Si comprende, allora, perché questo tipo di rischi non sia sostenibile da parte di tutte le compagnie e, anzi, è solitamente assunto in coassicurazione o in pool, solitamente da assicuratori americani, o francesi, più inseriti in questo mercato così rischioso.
In generale, poi, si registra che gli operatori tendono ad assicurare il solo lancio, e non anche i rischi in-orbita, probabilmente in ragione di una limitazione di disponibilità finanziarie e di incorretta percezione del meccanismo assicurativo come investimento di protezione.
Le criticità del Ddl Spazio
Tenendo a mente questo dato, allora, è possibile svolgere qualche considerazione sulle previsioni del Ddl Spazio che, benché non ancora formalizzato nella sua forma definitiva, disciplinerebbe anche il regime di responsabilità e l’assicurazione della responsabilità civile verso terzi, prevista come obbligatoria. Ebbene, la previsione di una obbligatorietà nell’assicurazione si immagina derivi anche dalla considerazione per cui, in base ai trattati internazionali – segnatamente il Trattato sullo Spazio del 1967 e la Convenzione sulla responsabilità internazionale per danni cagionati da oggetti spaziali, conchiusa a Londra, Mosca e Washington il 29 marzo 1972 – lo Stato risponde secondo un regime di responsabilità sostanzialmente oggettivo (escluso solo il caso in cui l’operatore provi che i danni sono stati causati in via esclusiva, e con dolo, da un terzo estraneo, all’operazione spaziale e che il fatto del terzo non poteva essere impedito, o se provi che i danni sono stati causati esclusivamente dal danneggiato), sicché deve potersi garantire la rivalsa nei confronti dell’operatore. La previsione dell’assicurazione obbligatoria, naturalmente, ha il pregio di consentire una maggiore mutualizzazione dei rischi e, nondimeno, occorre rilevare che sembra peculiare la previsione di un’azione diretta, laddove in casi di applicazione del diritto internazionale la procedura di richiesta di risarcimento segue vie diplomatiche. Potrebbe suscitare qualche perplessità, poi, l’importo massimale, pari fino a 100 milioni di euro per sinistro, quando le altre legislazioni europee si assestano su cifre di 50/60 milioni di euro. In un mercato che vede (e vorrebbe vedere) l’ingresso di tante start-up e Pmi, e che d’altra parte è di estrema complessità per l’assicuratore, ci si auspica che sia utilizzata la delega che consente di graduare questo importo in considerazione del dimensionamento dell’attività spaziale, del livello orbitale in cui gli oggetti si muovono, della durata e tipologia dell’attività spaziale (il massimale, in ogni caso, non può comunque essere inferiore a 50 milioni di euro o, nel caso di operatore autorizzato che persegue esclusiva finalità di ricerca o che è qualificato come attività di start-up innovativa, a 20 milioni di euro).
Nel complesso, nonostante le rilevate criticità, che potranno forse essere composte nel successivo dialogo, nell’ottica in cui si punti a uno sviluppo del settore della Space Economy, il Ddl e la politica spaziale, messa al centro delle priorità governative, è da salutare con favore. L’attività legislativa a riguardo consente al nostro Paese di essere al passo con lo sviluppo tecnologico e pertanto, semplificando e chiarendo le procedure, consente al settore dei servizi finanziari di affiancare il Paese e supportare le imprese anche in questa sfida.
Articolo a cura di Ania
Iscriviti alla newsletter di InsurZine per restare aggiornato su tutte le ultime news e eventi Insurtech