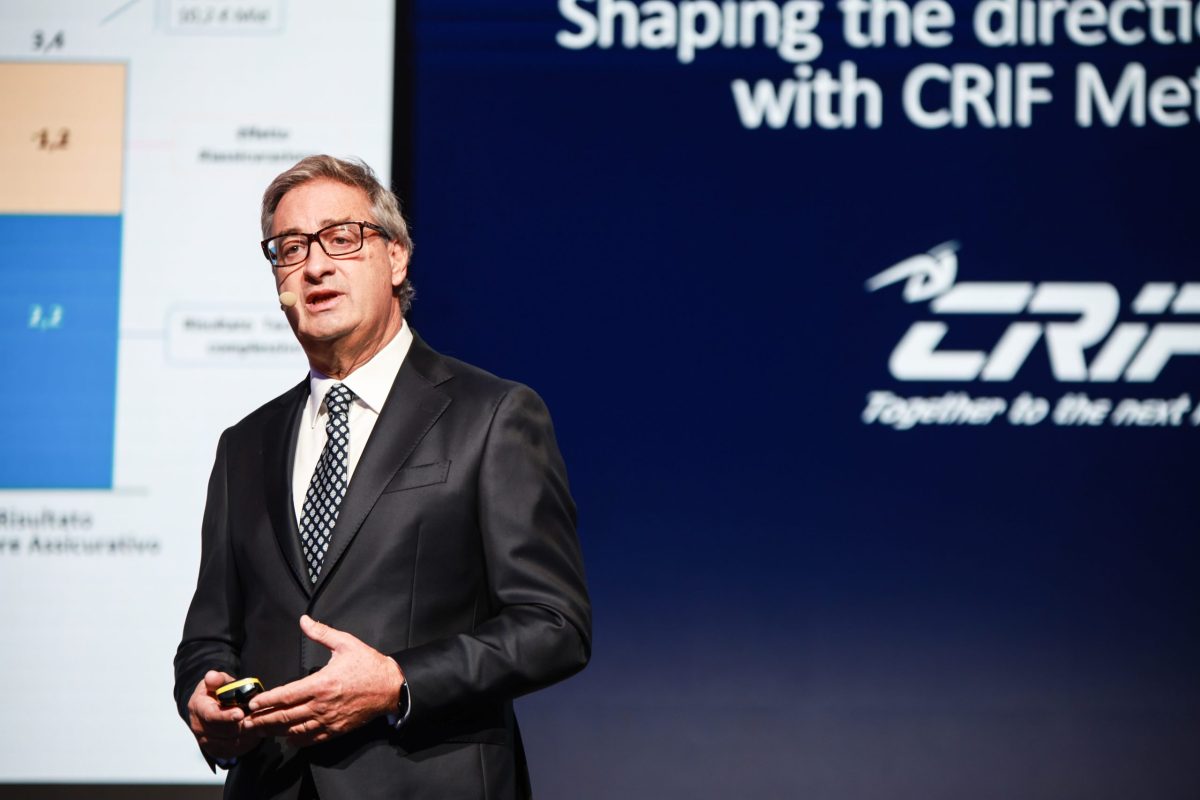
Dopo un decennio di forte consolidamento dei risultati, il sistema finanziario italiano è oggi chiamato a supportare una nuova fase di crescita economica del Paese. Questo il punto di partenza del Tomorrow Speaks, l’evento di CRIF giunto alla 16a edizione, che si è tenuto oggi a Milano con il titolo “Shaping the direction for 2030 with CRIF Metadata”. La giornata ha riunito top manager di banche, società finanziarie, assicurazioni, istituzioni e mondo della ricerca in un confronto sulle strategie verso il 2030, inquadrate nell’attuale contesto geopolitico e tecnologico.
“Al Tomorrow Speaks, anche quest’anno con un panel di relatori d’eccezione, analizziamo ciò che è accaduto per comprendere meglio le prospettive future e, in particolare, lo facciamo guardando alle strategie verso il 2030, alle scelte da compiere e agli errori da evitare – ha dichiarato Marco Colombo, Managing Director Finance Italy di CRIF – Dati e AI sono ormai parte integrante delle strategie di tutti gli attori del sistema finanziario, ma il vero valore non risiede nella disponibilità delle tecnologie in sé, quanto nella capacità di integrare informazioni e segnali diversi, interpretarli e trasformarli in intelligence utile a orientare le decisioni. È con questa capacità che vogliamo aiutare il sistema finanziario a leggere la crescente complessità, valutare con maggiore consapevolezza rischi e opportunità e contribuire a creare le condizioni per una nuova fase di crescita dell’economia reale”.
Le prinicpali evidenze emerse durante l’evento
Dalle evidenze raccolte, il percorso verso l’innovazione e la crescita per l’industria finanziaria si giocherà su quattro direttrici fondamentali. La prima riguarda il connubio tra dati e intelligenza artificiale, non solo come leva per aumentare produttività ed efficienza ma per prendere decisioni migliori e più tempestive in un contesto di crescente complessità, ripensando i modelli operativi di banche e assicurazioni. A questa si lega il cambio di paradigma nel rapporto con il cliente, che deve trovare il giusto equilibrio tra digitale e human touch, con reti commerciali chiamate a evolvere il proprio approccio verso una maggiore proattività ma anche valorizzando la relazione personale che rappresenta uno dei fattori chiave delle banche più radicate sul territorio. Altro tema è il ruolo più ampio che può avere il risparmio delle famiglie nel sostenere attraverso gli impieghi le imprese e l’economia reale, a condizione peraltro che le banche adattino le proprie policy per finanziare tutti i settori con potenzialità di sviluppo. Infine, la capacità di anticipare e gestire i nuovi rischi, in particolare quelli della relazione remota col cliente attraverso adeguati processi di compliance, conoscenza del cliente (KYC) e prevenzione del cyber risk.
Una base più solida dopo un decennio di risultati
In termini di redditività, negli ultimi dieci anni il sistema bancario italiano è passato da una perdita lorda di 18 miliardi di euro a un utile lordo di 45 miliardi, con un miglioramento di 63 miliardi dovuto alla crescita del risultato di gestione e alla forte riduzione degli accantonamenti sui crediti a rischio. Quest’ultimo dato conferma che il risanamento dei bilanci dai crediti deteriorati, un percorso molto impegnativo per il sistema, è ormai prossimo al proprio obiettivo.
Il risultato di gestione è cresciuto soprattutto grazie a due leve: i ricavi da servizi, aumentati di circa 14 miliardi con lo sviluppo della raccolta indiretta, cioè dei volumi di risparmio gestiti dalle banche, e un’efficienza operativa da circa 10 miliardi, che ha permesso di contenere i costi nonostante la crescita dei volumi. A queste si è aggiunto il rialzo dei tassi dal 2023, dopo un decennio di tassi a zero, che ha dato al margine di interesse una spinta di oltre 15 miliardi.
Un percorso analogo ha interessato il settore assicurativo, i cui risultati sono passati da 6,8 a 10,2 miliardi di euro al lordo della riassicurazione, trainati dalla crescita dei volumi dei rami Danni (RCA esclusa) e Vita e dal miglioramento delle performance tecniche e finanziarie del ramo Danni.
AI e nuovi modelli operativi
Dati e intelligenza artificiale sono ormai parte integrante delle strategie di tutti gli attori del sistema finanziario. La tecnologia ha un peso crescente nei piani industriali e rappresenta la principale leva per nuovi guadagni di efficienza: nelle banche è chiamata a sostenere la produttività necessaria a far crescere il risultato di gestione, mentre nelle assicurazioni l’automazione può portare ulteriori miglioramenti della performance tecnica del ramo Danni.
Ma l’aspetto più rilevante della tecnologia è il cambio di paradigma che rende possibile nel modo di relazionarsi con i clienti. Strumenti sempre più evoluti possono portare a un salto di qualità nella gestione del cliente e, di conseguenza, nei risultati, a patto che evolva anche l’attitudine commerciale delle reti. Allo stesso tempo, la relazione a distanza porta con sé temi di compliance, KYC e cyber risk, che rendono centrali i processi e le piattaforme tecnologiche dedicati a gestirne complessità e rischi.
Il ruolo del risparmio per sostenere gli impieghi alle imprese
Il risparmio è la vera ricchezza del sistema italiano, con un valore stimato in 6 trilioni di euro che raddoppia se si considera anche il patrimonio immobiliare delle famiglie. Pur nel rispetto dei vincoli che riguardano ad esempio i fondi pensione e le riserve matematiche del ramo Vita, esiste uno spazio per sviluppare nuove offerte in grado di orientarne una parte maggiore verso il sistema produttivo.
Gli impieghi alle imprese sono oggi inferiori a 800 miliardi di euro. Destinarvi il 5% del risparmio delle famiglie permetterebbe di aumentarli di circa il 40%.
Anticipare i nuovi rischi
La gestione dei rischi resta un punto centrale nelle strategie del settore e nella qualità del credito, dovendo cogliere e anticipare le variabili sempre più rilevanti legate a cyber risk, rischi fisici e geopolitica. In un contesto di instabilità diventa importante distinguere le dichiarazioni e le reazioni istantanee dei mercati dai fenomeni di lungo periodo, evitando di penalizzare singoli settori o industrie per poi scoprire che l’impatto era minore del previsto. Innovare i sistemi di monitoraggio e di intervento permette così di ridurre, anziché amplificare, gli effetti degli shock esterni.
“Il sistema finanziario guarda al 2030 con basi molto più solide rispetto a dieci anni fa e la sfida ora è metterle pienamente al servizio di una nuova fase di crescita, a partire dalle imprese, orientando una parte maggiore del risparmio verso l’economia reale – ha aggiunto Colombo – La sinergia tra dati di qualità e tecnologie AI può consentire di gestire meglio la complessità crescente, e non solo di aumentare la produttività ma di far evolvere la qualità della relazione con i clienti, sia privati che business. In CRIF lavoriamo ogni giorno per mettere a disposizione di banche e assicurazioni dati, strumenti e insight integrati, trasformandoli in intelligence utilizzabile per prendere decisioni migliori”.