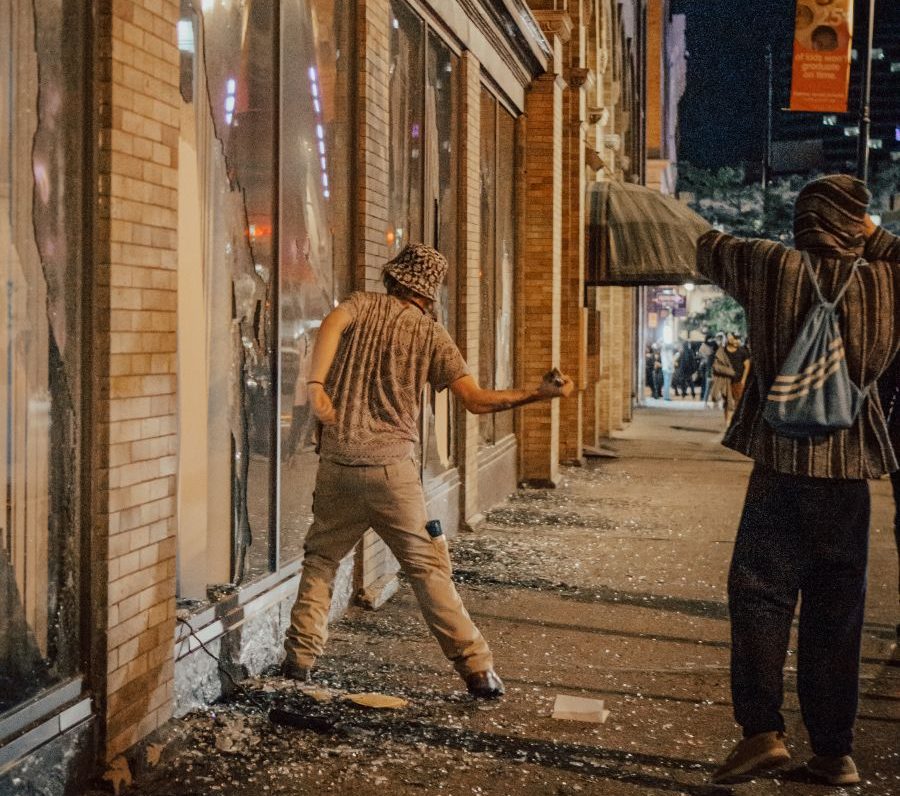
Gli scontri avvenuti in Italia nel weekend del 17 e 18 ottobre, con vetrine sfondate, negozi saccheggiati e attività costrette a chiudere anticipatamente, hanno reso concreto un rischio spesso sottovalutato: quello SRCC. A Milano Confcommercio è passata da una stima di oltre 500mila euro, tra danni e mancati incassi, a circa un milione dopo la seconda giornata. A Bologna, il Comune ha stimato circa 250 mila euro di danni legati al corteo di sabato.
Il Centro Studi Unimpresa calcola tra 1,1 e 1,6 milioni di euro a Milano, Bologna, Torino e Bergamo. La voce più pesante è il mancato fatturato, tra 540 e 740 mila euro, con circa 850 attività milanesi costrette a chiudere in anticipo. Sono stime preliminari di categoria, non dati ufficiali, e a oggi non risultano valutazioni del mercato assicurativo.
Quello che sta accadendo in Italia non è un caso isolato, ma si inserisce in un macro-trend globale che gli analisti di colossi della riassicurazione come HowdenRe monitorano da tempo: a livello globale, i sinistri legati alle sommosse civili sono passati da cifre trascurabili nel 2013 a oltre 8 miliardi di dollari complessivi tra il 2020 e il 2024.
Il rischio SRCC e cosa copre
In Italia l’SRCC si traduce di solito nella garanzia per eventi sociopolitici, che indennizza i danni materiali e diretti causati da tumulti, scioperi, sommosse e atti vandalici. Per anni, ricorda Chubb, gli assicuratori l’hanno inclusa nelle polizze property senza costi aggiuntivi, mentre S&P ha contato 28.700eventi SRCC nel mondo tra gennaio 2024 e maggio 2025. Con l’aumento di frequenza e gravità, alcuni assicuratori property hanno iniziato a escluderla. Il nodo italiano è che si tratta di un’estensione facoltativa, che molte piccole attività non hanno sottoscritto per contenere i costi. Anche chi ce l’ha non è al riparo dal resto: la polizza può rimborsare vetrine e beni danneggiati, ma non necessariamente il mancato guadagno, che richiede garanzie specifiche. Lo stesso episodio, inoltre, può essere classificato come SRCC o come terrorismo a seconda delle circostanze, e copertureseparate presso assicuratori diversi complicano la gestione dei sinistri.
Perché l’assicurazione conta
La copertura SRCC non è automaticamente inclusa in tutte le polizze danni o responsabilità civile. Può essere offerta come estensione di una polizza multi rischi, come garanzia specifica per il patrimonio aziendale oppure come copertura dedicata per interruzioni di attività e perdita di profitto. La domanda decisiva per un’impresa non è soltanto se la polizza menzioni“atti vandalici”, ma quali eventi sono effettivamente coperti,con quali limiti massimi, franchigie ed esclusioni.
Il divario di protezione delle piccole imprese
Secondo i dati ANIA, tra circa 4,3 milioni di microimprese, il 50% ha una copertura incendio e solo il 14% una garanzia contro i rischi catastrofali, quota che sale al 46% tra le piccole, al 51% tra le medie e al 97% tra le grandi. Dove la protezione è più rada, un sabato di guerriglia pesa di più.
Chi pagherà i danni
Ad oggi mentre si stanno ancora quantificando i danni per valutare i ristori, non esiste ancora un provvedimento definito. Anche in caso di condanna, il recupero dagli autori non è garantito.
Per il mercato, dunque, la polizza resta il primo canale di ristoro. Per broker e agenti il messaggio è operativo: verificare nei programmi property l’estensione sociopolitica, scoperti e franchigie, massimali e danni indiretti, prima del prossimo corteo.