Articolo a cura di Antonio Esposito, Amministratore Delegato di AssicuraRE
Crescono sempre più gli “ecosistemi” strutturati per la vendita delle polizze. Noti da tempo i sodalizzi bancassurance, come anche per il mondo travel e motor. Ormai non c’è più viaggio non assicurato ed è altrettanto facile acquistare una auto con copertura assicurativa annessa.
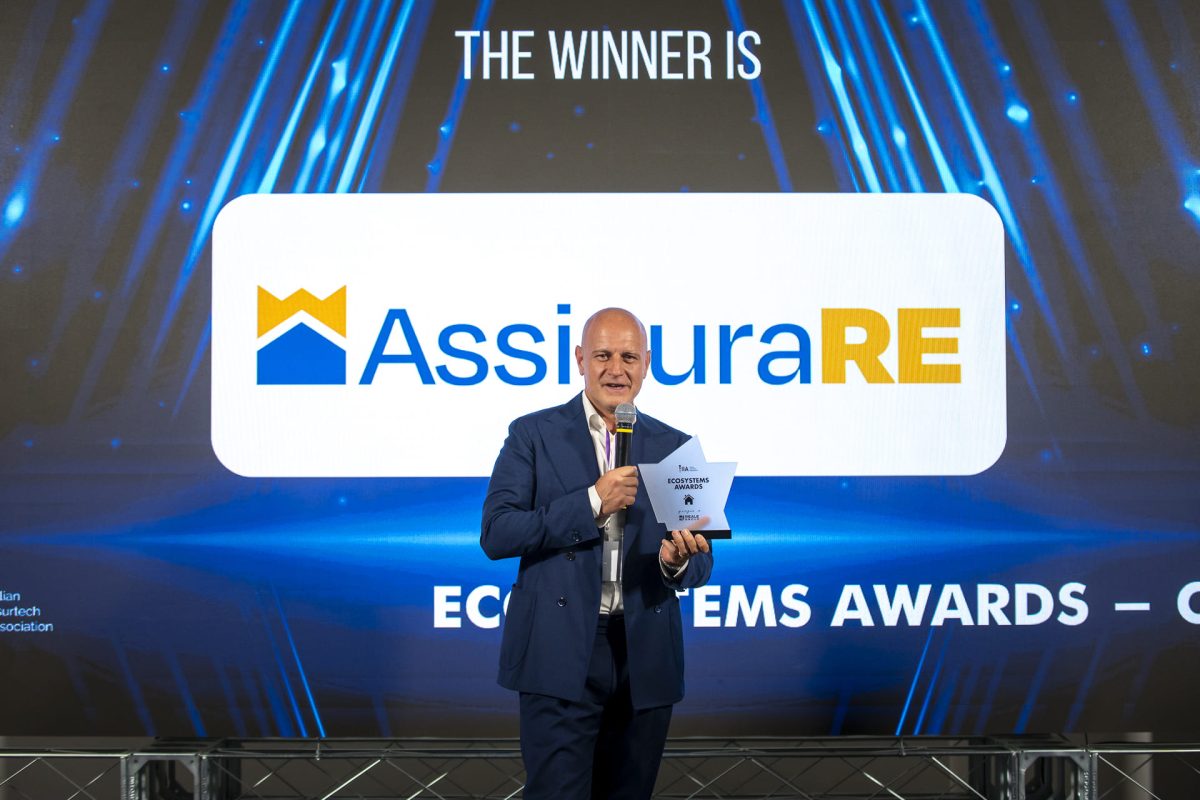
Ebbene anche nel mondo “Casa”, nascono e si rafforzano nuovi ecosistemi che veicolano servizi assicurativi. AssicuraRE è precursore di questo nuovo modello di business e possiamo già raccontare alcune esperienze di successo. Il modello “embedded” mira a rafforzare e a caratterizzare l’unicità, l’esclusività dell’offerta, premiando i consumatori che scelgono di selezionare e acquistare la propria casa attraverso reti specializzate che offrono una copertura inclusiva, senza sostenere alcun costo per la polizza. La copertura assicurativa in tal caso viene acquistata dall’impresa che intermedia l’affare immobiliare e offerta al cliente con un concetto di inclusività che viene molto apprezzato, soprattutto per le caratteristiche delle coperture che si posizionano adeguatamente proprio sulle esigenze implicite dell’operazione immobiliare sottostante.
Cosa genera questo primo modello? Un aumento del grado di soddisfazione del cliente che tutela meglio interessi che spesso sono sottovalutati o dimenticati perché non ne percepisce il bisogno, spesso latente. E ancora si contribuisce a creare maggiori coperture su un sistema notoriamente sotto-assicurato, contribuendo anche ad un orientamento che sensibilizza i consumatori sull’importanza di prestare attenzione alla vulnerabilità di ogni investimento immobiliare. Gli stessi clienti sono maggiormente attratti da proposte che includono anche servizi accessori che rendono più esclusiva e preziosa l’offerta.
Questo primo modello è facilmente scalabile perché prevalentemente “digitale” e si sostiene con numeriche rilevanti che consentono di accontentare migliaia di consumatori, velocemente e con attività estremamente semplificate rispetto alle consuete attività di distribuzione assicurativa.
Un’esperienza di successo è stata ad esempio offrire la “polizza di assistenza” con un artigiano pronto intervento a domicilio. Servizio inclusivo per ogni compravendita o locazione.
Poi c’è anche l’altro modello, si crea l’ecosistema casa con un incipit “Immobile Protetto”. In questo caso la distribuzione diventa phygital perché la tecnologia è sempre presente e ovviamente necessaria per costruire modelli scalabili e replicabili in dinamiche industriali, ma in questo caso si rende necessario l’intervento di un consulente specializzato per curare interessi più specifici dove l’esigenza del consumatore spinge verso soluzioni taylor made.
In questo ecosistema c’è una partnership solida tra chi detiene il contatto e la relazione iniziale per valorizzarla anche con il servizio assicurativo. Si ottiene in questo caso un rafforzamento della fidelizzazione con il cliente e aumenta anche in questo caso il grado di soddisfazione del consumatore.
Anche questo modello, cogliendo le esigenze nel momento topico dell’affare immobiliare genera e consolida un ecosistema a vantaggio di tutti gli attori, principalmente del cliente che ha l’opportunità di poter scegliere soluzioni personalizzate e adeguate alle proprie esigenze.
Ci farebbe piacere immaginare una forte evoluzione anche sul tema dei catastrofali, non solo per le imprese ma anche per i diversi milioni di immobili privati che a tutt’oggi, in un paese sempre più tormentato anche da fenomeni climatici eccezionali subisce danni economici che spesso restano nelle tasche delle singole famiglie. Anche in questo caso nell’arco dei prossimi anni l’ecosistema Casa potrà dare un forte contributo per colmare enormi gap di scoperture che è assolutamente necessario e opportuno trasferire agli assicuratori.
Le nostre esperienze ad oggi ci hanno consentito anche un buon posizionamento su dinamiche di natura giuridica come la “titolarità” dell’immobile e anche in casi particolari legati all’assolvimento di obblighi di legge come per le polizze a tutela delle caparre e le decennali postume. Queste ultime due tipologie di polizze hanno visto una recente rivisitazione della normativa che tutela maggiormente il consumatore e in questo caso il nostro ecosistema “immobile protetto” non solo ha dato risposte pronte ed adeguate alla clientela ma ha favorito anche l’intermediazione immobiliare che vedeva nella polizza un obbligo propedeutico per poter concretizzare l’affare immobiliare. Anche in quest’ultimo caso vincono tutti gli attori che partecipano all’ecosistema casa.