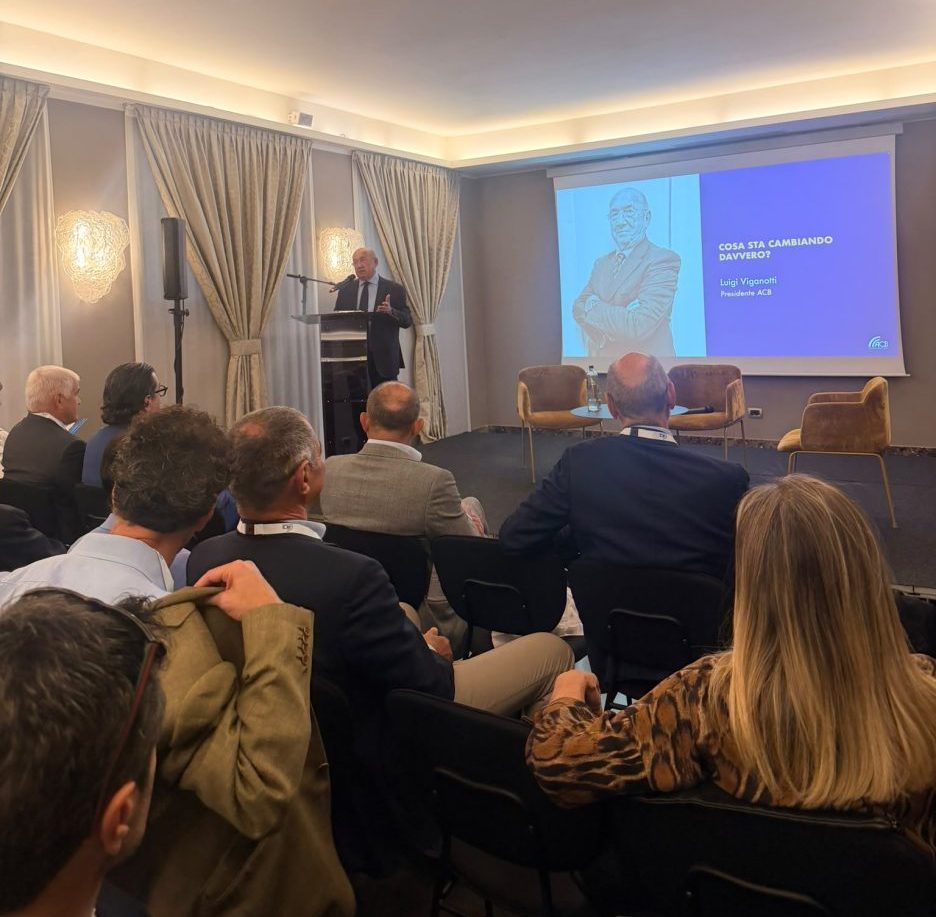
Per vent’anni il broker di successo è stato il grande tecnico o il grande venditore. Oggi non basta più nessuno dei due. È il messaggio che emerge dal convegno di ACB Broker a Milano, dove compagnie, intermediari e supervisori hanno discusso di dati, intelligenza artificiale e nuovi equilibri commerciali: in un mercato che si consolida, in cui l’IA abbassa il costo di tutto ciò che è standardizzabile, il vantaggio competitivo dei broker assicurativi si sposta sulla relazione e sulla capacità di leggere il rischio del cliente. Fino al punto, provoca Federico Casini, presidente di Howden, di dover dire a un cliente che la polizza non gli serve. La questione, in altre parole, non è più chi possieda i dati, ma chi sappia trasformarli in valore. Su questo la platea è stata unanime: tra broker e compagnie la parola d’ordine è collaborazione, non competizione.
Dati e interoperabilità: il valore non sta nel possesso
Il presidente di ACB Luigi Viganotti ha ricordato che per anni la divisione dei ruoli è stata netta: alle compagnie prodotti, rischio e prezzi, ai broker la relazione con il cliente. Oggi i dati permettono di conoscere meglio il cliente, valutare il rischio, personalizzare le coperture e prevenire i sinistri, ma il punto, ha spiegato, non è chi ne abbia di più.
“Non basta quindi chiedersi chi possiede più dati, occorre domandarsi chi riesca a trasformarli in una valutazione attendibile del rischio, in una copertura adeguata, in un servizio utile al cliente ha dichiarato Viganotti -. Digitalizzare, ha aggiunto, non equivale a semplificare. Quando, per esempio, lo stesso dato deve essere reinserito in sistemi differenti, il problema non è risolto: il lavoro cambia soltanto di posto”. Da qui l’appello a standard condivisi e regole chiare sullo scambio dei dati, che secondo l’IVASS possono ridurre le barriere per gli operatori più piccoli. Un tema concreto in un mercato di circa 1.700 società di brokeraggio, dove l’80% della raccolta premi fa capo alle prime 56. “Il rischio ha sottolineato Viganotti -, è un altro. Il tema strategico quindi non è semplicemente collegarsi alla piattaforma della controparte, è evitare che l’integrazione produca dipendenza senza apprendimento. Il nuovo equilibrio sarà sostenibile quando la condivisione dei dati produrrà una condivisione di valore senza confondere i ruoli e senza diluire le responsabilità”.
Sulla titolarità del dato anche le compagnie sembrano aver superato le vecchie trincee. Bruno Scaroni, ceo di Zurich Italia, ritiene che il dato appartenga innanzitutto al cliente e debba essere messo a disposizione dei diversi attori della filiera per costruire la migliore soluzione assicurativa possibile. Un approccio che assume particolare rilevanza nella valutazione dei rischi cyber, dove la disponibilità e la condivisione delle informazioni possono fare la differenza nell’individuazione delle vulnerabilità e nella definizione delle coperture. “Gli esempi arrivano dal corporate: le rotte delle navi nelle aree a rischio pirateria o nei colli di bottiglia marittimi, ma anche i data center, sempre più centrali per l’economia. Oggi per valutare il rischio – ha portato come esempio – bisogna chiedersi anche quanto sono grandi le finestre che danno aria a questi server? Dalla risposta dipende, infatti, se un drone possa entrarvi”.
Compagnie e broker: piattaforme sì, esclusive no
Come si traduce tutto questo in strumenti? Antonio Sacchi, direttore generale di Liberty Specialty Markets Italia, ha descritto la piattaforma sviluppata internamente, che offre al broker più modalità di lavoro: dal portale, in cui l’intermediario quota, emette e incassa in autonomia, al collegamento tramite API, in cui il flusso di dati fa specchio sul sistema della compagnia, fino all’acquisizione di file Excel, XML o CSV che la piattaforma trasforma in polizze e portafogli. La risposta, ha spiegato, deve restare differenziata: “non c’è una modalità specifica che il broker ci chiede, perché dipende da dimensione, complessità e specializzazione. La stessa piattaforma, usata internamente per la cauzione, consente a un team relativamente ridotto di gestire 9-10mila polizze l’anno con un processo end-to-end”. La nota di cautela è arrivata dal fronte degli intermediari. Giulio Spagnoli, consigliere di amministrazione di Italia Alliance, ha messo in guardia da strumenti informatici che diventino leva per un rapporto di esclusiva. “Servono interlocutori assicurativi che non pretendano di vincolare il broker attraverso la tecnologia – ha detto -. Lo strumento informatico deve migliorarci”.
Dai rischi sistemici alla consulenza: il broker cambia ruolo
I rischi sempre più interconnessi richiedono un approccio assicurativo integrato, che vada oltre la semplice individuazione della copertura. Il broker è chiamato a instaurare un dialogo costante con l’impresa, intercettandone in anticipo le necessità e contribuendo alle decisioni strategiche attraverso una gestione consapevole dei rischi. Sul punto è intervenuto Federico Casini, presidente di Howden , che ha evidenziato la necessità di ripensare il ruolo della consulenza assicurativa. Questa evoluzione, tuttavia, pone anche una questione economica. “Non è più sufficiente – ha spiegato Casini – continuare a fare il mestiere nella stessa identica maniera, bisogna conoscere il cliente, supportarlo nell’analisi dei bisogni e solo dopo arrivare alla copertura. Dobbiamo cambiare noi. Dobbiamo diventare dei veri partner del cliente e non fornitori di polizze. Anche perché spesso il broker non parla con l’imprenditore, ma con un ufficio acquisti che vuole spendere il meno possibile”.
Cyber e cultura del rischio: il collo di bottiglia è la domanda
Se c’è un tema su cui la platea ha mostrato un’insoddisfazione condivisa, è il cyber. Secondo Cineas la percezione dei rischi migliora ma resta lontana dal livello giusto, e le minacce più sentite, dal geopolitico al cyber, sono vissute come un’unica paura più che come rischi da perimetrare. Per Diana Santin, country manager Italy di Lloyd’s Europe, il problema non è tanto la disponibilità di coperture o la propensione delle compagnie ad assumere questi rischi: “È una questione di cultura far emergere qual è il vero rischio, l’impatto. In Italia di assicurazione ce n’è poca, pochi si assicurano. Il protection gap è rilevante e, avendo un network di intermediari molto preparati e molto solido, le potenzialità del mercato sono enormi”. Lo sguardo si è poi allargato ai rischi emergenti: il centro studi di Lloyd’s ha individuato nell’ultimo semestre la talent retention, entrata tra i primi dieci insieme a climate change, energy transition e cyber. “Qual è l’impatto di non avere la gente giusta in azienda? – ha chiesto Santin -. Enorme. Il rischio è anche molto umano, e tutto ciò che è un grande rischio è anche un grande valore. Per questo Lloyd’s ha bisogno del dialogo con i broker, perché il nostro business è totalmente intermediato e di valore. Le aree più promettenti per un broker sono quelle che il broker anticipa, perché riesce a ottenere dai suoi clienti dei segnali”.